Banque Populaire
- 4,6
- Note
- 5.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
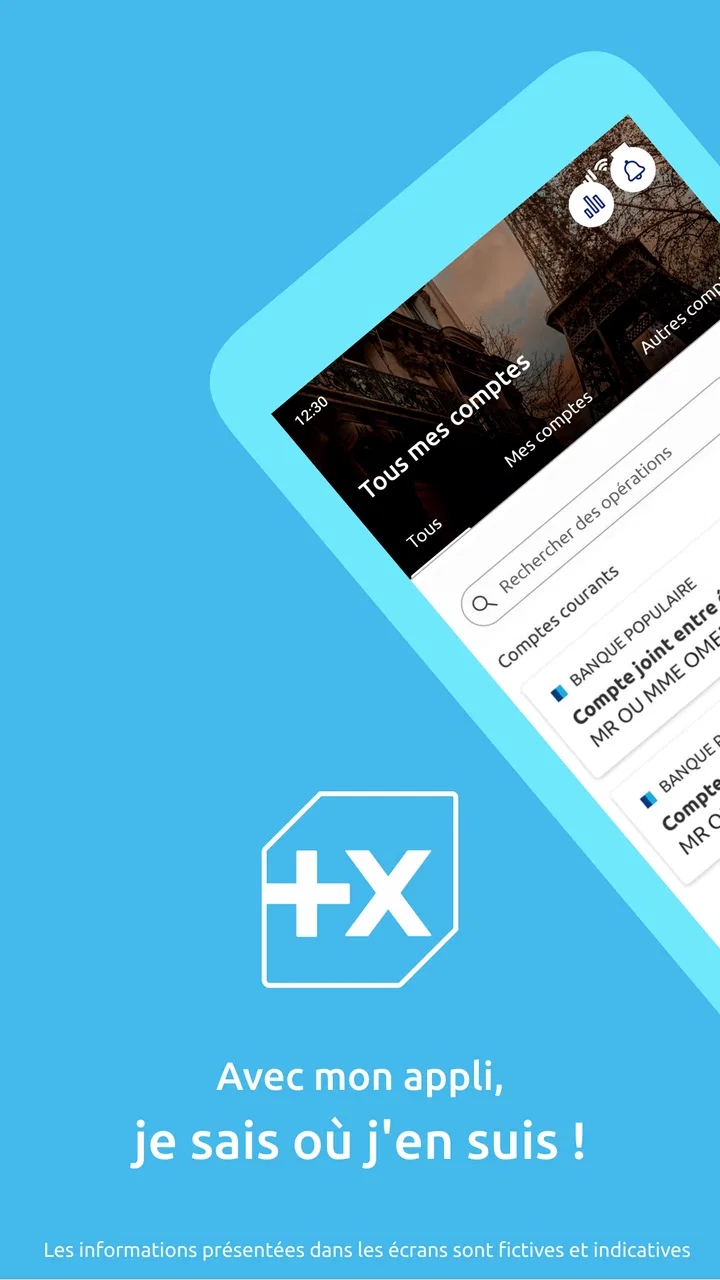
J’ai abordé Banque Populaire comme une application destinée à rester installée, pas comme un outil que l’on ouvre une fois avant de l’oublier. Son intérêt apparaît surtout dans les petits gestes répétés : vérifier son solde avant une dépense, suivre les mouvements après un prélèvement, ou simplement garder une vision plus nette de son budget. Développée par BANQUE POPULAIRE, cette application de finance est gratuite et accessible à partir d’Android 9, avec une classification PEGI 3.
La première impression est assez claire : on vient ici pour gérer sa relation bancaire depuis son téléphone, avec moins de dépendance aux horaires d’une agence ou à l’ordinateur familial. Je la conseillerais d’abord aux clients de Banque Populaire qui veulent consulter leurs comptes régulièrement et effectuer leurs démarches courantes sans transformer leur téléphone en tableau de gestion compliqué. En revanche, une personne qui cherche un agrégateur de comptes multi-banques ou une application spécialisée dans l’analyse financière très poussée risque de trouver son intérêt plus limité.
Une première semaine utile, surtout pour les vérifications rapides
Durant les premiers jours, ce qui m’a semblé le plus pratique est la possibilité de faire de la consultation bancaire dans les moments où l’on n’a pas envie d’allumer un ordinateur. Le matin, avant de partir, je peux vérifier si un paiement attendu est passé. Dans un magasin, je peux contrôler rapidement la marge disponible avant de valider un achat. Après un week-end, je peux parcourir les opérations récentes pour comprendre pourquoi le solde a changé.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Ce sont des usages simples, mais ils correspondent à la vraie valeur d’une application bancaire. Elle ne cherche pas forcément à remplacer une méthode complète de gestion budgétaire : elle rapproche plutôt l’information de la décision. Quand je consulte mon compte au moment où je dois choisir de dépenser ou d’attendre, le solde devient plus concret qu’un relevé consulté plusieurs jours plus tard.
La mise en route dépend naturellement de la relation que l’on possède déjà avec Banque Populaire. Pour un client de l’établissement, l’application a du sens dès le départ. Pour quelqu’un qui n’y détient aucun compte, elle ne devient pas soudainement un outil financier universel. C’est un point important avant l’installation : sa pertinence est liée à l’écosystème bancaire de l’utilisateur, et non à une promesse de centraliser toutes ses finances.
J’apprécie aussi le fait que l’application soit gratuite. Cela retire un frein évident pour une consultation occasionnelle, notamment pour les personnes qui veulent simplement surveiller leurs dépenses sans ajouter un abonnement à leur budget. La gratuité ne transforme pas l’usage en solution complète de planification, mais elle rend plus facile l’adoption d’une habitude de contrôle.
Avec une moyenne de 4,6 sur plus de 310 000 évaluations, elle bénéficie d’une adoption très large. Ce chiffre ne remplace pas une expérience personnelle, car les attentes varient beaucoup entre une consultation de solde et une gestion financière plus ambitieuse. Il indique toutefois que l’application occupe une place durable auprès d’un grand nombre d’utilisateurs, plutôt qu’un simple rôle de vitrine temporaire.
Le scénario concret qui justifie l’installation
Imaginez une fin de mois avec plusieurs dépenses rapprochées : un achat alimentaire, un prélèvement habituel et une facture imprévue. Au lieu de vous fier à une estimation mentale, vous ouvrez l’application, regardez les opérations récentes et vérifiez ce qui a réellement été débité. Ensuite, vous pouvez décider de reporter un achat non essentiel ou de conserver une réserve jusqu’au prochain revenu.
Ce scénario paraît banal, mais il montre une différence importante entre une application bancaire et une feuille de calcul. La feuille demande une saisie régulière et devient vite fausse si une opération est oubliée. Ici, l’intérêt vient de l’accès direct à la situation du compte. Pour quelqu’un qui oublie souvent de mettre à jour son budget, cette réduction de friction peut avoir davantage de valeur qu’une longue liste de graphiques.
Mon conseil est de ne pas attendre d’être inquiet pour l’ouvrir. Une consultation courte après les dépenses importantes suffit souvent à repérer une habitude coûteuse ou un prélèvement oublié. L’application fonctionne alors comme un rendez-vous de quelques minutes, pas comme une corvée administrative réservée aux périodes de tension.
Ce que l’application apporte face aux alternatives habituelles
La comparaison la plus juste n’est pas avec une application de budget indépendante, mais avec les autres façons de suivre un compte Banque Populaire : le site web, les relevés et le contact avec l’agence. Le téléphone gagne sur la disponibilité et la rapidité d’une vérification. Le site peut rester plus confortable pour une session longue, surtout lorsqu’il faut lire beaucoup d’informations ou effectuer une démarche qui demande de la concentration. Le relevé, lui, conserve son intérêt pour prendre du recul sur une période au lieu de réagir à chaque mouvement.
Face aux applications multi-banques, le compromis est différent. Un agrégateur peut être plus pertinent pour une personne qui utilise plusieurs établissements et veut une vue globale. Banque Populaire est plus cohérente lorsque le compte principal se trouve chez cet établissement et que l’objectif est de gérer directement cette relation. Je préfère cette spécialisation à une centralisation inutile si je n’ai pas besoin de réunir plusieurs comptes.
Les outils de budget spécialisés peuvent proposer des catégories, des objectifs et des analyses plus détaillées. Ils demandent souvent davantage de réglages et de discipline. Pour moi, la force de l’application Banque Populaire se situe dans l’accès immédiat aux informations bancaires, pas dans la construction d’un système financier sophistiqué. Il faut donc choisir selon son besoin réel : visibilité quotidienne ou analyse approfondie.
Une valeur qui se mesure au fil des mois
Après l’attrait de la première semaine, la question devient plus intéressante : est-ce que l’application mérite de rester sur le téléphone ? À mon avis, oui pour les personnes qui la consultent dans des situations récurrentes. Elle peut accompagner le suivi des dépenses courantes, la vérification des prélèvements et la préparation des paiements importants. Sa valeur ne vient pas d’une nouveauté permanente, mais du fait que les mêmes besoins reviennent chaque mois.
J’ai tendance à juger une application bancaire sur sa capacité à réduire les oublis. Une bonne habitude consiste à ouvrir l’application à un moment fixe, par exemple après la réception d’un revenu ou avant les principales échéances. Je regarde alors les opérations récentes, les mouvements inhabituels et le solde disponible. Cette routine est plus réaliste qu’une promesse de contrôle absolu, car elle s’intègre dans une journée normale.
Un autre usage durable concerne les dépenses variables. Les achats isolés sont rarement problématiques pris séparément, mais leur accumulation peut surprendre. En consultant régulièrement les mouvements, je peux repérer une semaine plus coûteuse que prévu. L’application ne prend pas la décision à ma place : elle me donne le contexte nécessaire pour la prendre avant que le mois ne soit terminé.
Elle peut également rassurer les utilisateurs qui ont plusieurs opérations automatiques. Les prélèvements, virements et paiements par carte rendent parfois le solde difficile à interpréter. Lire les mouvements dans l’application permet de distinguer ce qui est déjà passé de ce qui reste à venir dans son organisation personnelle. Cette distinction évite de confondre l’argent visible avec l’argent réellement disponible pour une dépense libre.
Je recommande aussi une routine de contrôle après un déplacement ou une période de dépenses inhabituelles. Les vacances, les achats en ligne ou les sorties en famille produisent souvent beaucoup de mouvements rapprochés. Les examiner rapidement permet de retrouver une vision normale sans attendre le relevé suivant. C’est une utilisation très concrète, et plus utile à long terme qu’une consultation machinale sans objectif.
Les habitudes qui rendent l’outil vraiment rentable
Le premier conseil est de définir une fréquence supportable. Une ouverture quotidienne peut convenir à quelqu’un qui suit un budget serré, mais elle peut aussi nourrir une inquiétude inutile. Pour beaucoup d’utilisateurs, quelques vérifications bien choisies dans la semaine suffisent. L’important est de relier chaque consultation à une question précise : qu’est-ce qui a été débité, quelle dépense arrive, ou quelle marge me reste-t-il ?
Le deuxième conseil est de ne pas confondre solde et budget. Le solde décrit une situation bancaire à un instant donné, tandis qu’un budget tient compte des dépenses futures, des objectifs et des priorités. Même avec une application pratique, je garde une note séparée pour les grosses échéances ou les projets à venir. Cette méthode évite de dépenser une somme qui semble disponible mais qui est déjà destinée à une facture connue.
Le troisième conseil concerne les contrôles après une opération inhabituelle. Plutôt que de parcourir mécaniquement toute la liste, je commence par les mouvements qui correspondent à la période ou au montant qui m’intéresse. Cette approche réduit le temps passé dans l’application et rend la consultation plus facile à maintenir. Une routine courte a davantage de chances de survivre à la fatigue qu’un suivi trop ambitieux.
Enfin, je conseille aux familles de définir clairement qui consulte et qui décide. L’application peut aider à suivre un compte, mais elle ne remplace pas une discussion sur les dépenses communes. Pour un compte personnel, elle est naturellement plus simple à intégrer. Pour une organisation à plusieurs, il faut conserver des règles claires afin que la consultation du solde ne devienne pas la seule méthode de coordination.
Le coût d’entretien est faible, mais l’attention reste nécessaire
L’entretien d’une application bancaire ne se limite pas à l’espace occupé sur le téléphone. Il faut conserver ses moyens d’accès, rester attentif aux demandes de sécurité et éviter d’utiliser l’application dans un contexte où l’écran ou la connexion n’est pas suffisamment protégé. Je ne considère pas ces précautions comme un défaut propre à Banque Populaire, mais elles font partie du prix réel d’une gestion bancaire mobile.
Il faut aussi accepter que les informations affichées servent surtout à suivre les opérations enregistrées. Une application bancaire n’empêche pas une erreur de saisie, un paiement mal anticipé ou une dépense impulsive. Elle améliore la visibilité, pas la discipline. Si je l’ouvre sans jamais modifier mes habitudes, son effet restera limité, même si l’interface est pratique.
La maintenance personnelle consiste donc à garder une méthode simple. Je vérifie régulièrement les mouvements, je note les échéances qui ne doivent pas être oubliées et je réserve les analyses longues à un moment plus calme. Cette séparation entre contrôle rapide et planification évite de demander à l’application de faire le travail d’un outil de budget complet.
Le fait qu’elle soit disponible depuis Android 9 élargit son accessibilité à de nombreux appareils encore utilisés. Cela reste toutefois une condition technique à vérifier avant l’installation, surtout si l’on conserve un ancien téléphone. Sur un appareil compatible, la question principale n’est pas l’âge de l’application, lancée en décembre 2010, mais la manière dont elle s’insère dans les habitudes bancaires actuelles.
Les sources de fatigue après l’effet de nouveauté
La première fatigue possible vient de la répétition. Consulter son compte plusieurs fois sans objectif n’apporte pas toujours une information nouvelle. Au bout de quelques semaines, l’application peut devenir un réflexe mécanique, puis être ignorée. Pour éviter cela, je préfère associer son ouverture à des moments utiles : après des dépenses importantes, avant une échéance ou lors d’un point budgétaire hebdomadaire.
La deuxième limite concerne les utilisateurs qui souhaitent une vision financière très large. Si mes comptes, cartes ou placements sont répartis entre plusieurs établissements, une application centrée sur Banque Populaire ne répond pas nécessairement à tout mon besoin. Dans ce cas, un outil de consolidation peut être plus pratique, à condition d’accepter sa propre complexité et de bien comprendre les implications de la centralisation.
La troisième source de frustration est l’écart entre consultation et action. Voir une dépense ne permet pas automatiquement de la corriger, de négocier une facture ou de changer une habitude. L’application peut signaler indirectement un problème en rendant les mouvements visibles, mais la suite dépend de moi. Les personnes qui attendent une automatisation complète de leur budget pourraient donc rester sur leur faim.
Je la déconseille également comme unique outil aux utilisateurs qui aiment construire des projections détaillées, suivre des objectifs précis ou comparer plusieurs scénarios financiers. Une feuille de calcul ou une application spécialisée sera plus adaptée pour ces tâches. Banque Populaire reste plus convaincante lorsqu’elle accompagne la gestion quotidienne, plutôt que lorsqu’on lui demande de devenir un conseiller financier personnel.
La note moyenne de 4,6, obtenue auprès de plus de 310 000 évaluations, montre une réception très favorable, tandis que plusieurs dizaines de milliers d’avis témoignent d’un usage largement commenté. Je lis ces indicateurs comme un signe de maturité et de présence, pas comme une garantie que chaque parcours sera parfait. Les besoins bancaires sont trop différents pour qu’une moyenne résume toutes les situations.
À qui je la recommande vraiment
Je la recommande aux clients de Banque Populaire qui veulent un accès mobile à leur gestion courante, aux personnes qui vérifient souvent leurs dépenses et à celles qui cherchent une solution gratuite sans ajouter un service financier indépendant. Elle convient aussi à quelqu’un qui commence à suivre son budget et qui a besoin d’une source fiable pour observer les mouvements réels de son compte.
Elle me paraît moins adaptée à un utilisateur qui ne possède pas de relation bancaire avec cet établissement, à une personne qui veut réunir plusieurs banques dans une seule interface ou à quelqu’un qui attend des analyses très poussées. Dans ces cas, l’application de sa banque principale, un agrégateur ou un outil budgétaire spécialisé peut être un meilleur choix. La bonne décision dépend moins de la popularité que de la place occupée par Banque Populaire dans sa vie financière.
La classification PEGI 3 indique une accessibilité très large sur le plan de l’âge, mais cela ne signifie pas qu’un jeune utilisateur doit gérer seul des décisions financières. Pour un adolescent ou un débutant, l’application peut servir à apprendre à observer des opérations avec l’accompagnement approprié. La compréhension du budget et des engagements reste plus importante que la simple capacité à ouvrir l’écran.
Mon verdict après la période d’essai
À mes yeux, Banque Populaire mérite de rester installée lorsque son usage répond à une habitude précise : contrôler ses comptes, suivre les mouvements et garder un œil sur son budget courant. Son intérêt résiste au temps parce qu’elle accompagne des besoins qui reviennent chaque mois. Elle ne dépend pas d’un effet spectaculaire, mais de la réduction d’une petite friction administrative.
Je ne la présenterais pas comme une solution universelle de finances personnelles. Elle ne remplace ni une planification sérieuse, ni un outil multi-banques, ni une réflexion sur les dépenses. Sa meilleure qualité est plus modeste et plus utile : rapprocher la situation bancaire de la vie quotidienne. Pour un client de l’établissement, cette simplicité peut suffire à justifier une place permanente sur le téléphone.
Avec plus de 5 millions d’installations et un prix gratuit, l’application s’inscrit clairement dans les usages courants plutôt que dans une niche. Mon conseil final est de l’essayer avec une routine limitée et concrète : une vérification des opérations, un contrôle avant les grosses dépenses et un point régulier sur les échéances. Si cette méthode vous aide réellement à décider, gardez-la. Si vous cherchez surtout des graphiques, une consolidation de plusieurs banques ou une stratégie financière détaillée, choisissez plutôt un outil complémentaire.
FAQ sur Banque Populaire
01Qu’est-ce que l’application Banque Populaire permet de faire ?
L’application Banque Populaire sert à gérer ses comptes bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter vos soldes et opérations, effectuer des virements, gérer vos bénéficiaires, télécharger certains relevés et suivre vos cartes. Les fonctions disponibles peuvent varier selon votre caisse régionale, votre type de compte et les services souscrits.
02L’application Banque Populaire est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de l’application Banque Populaire est généralement gratuit depuis les boutiques officielles Android et iOS. Toutefois, certaines opérations ou certains services bancaires peuvent être facturés selon votre convention de compte et les tarifs de votre établissement. Une connexion Internet mobile peut également entraîner une consommation de données ou des frais selon votre forfait téléphonique.
03Comment se connecter à l’application Banque Populaire en toute sécurité ?
La connexion s’effectue habituellement avec vos identifiants Banque à Distance, puis avec une validation renforcée lorsque cela est nécessaire. Selon votre appareil, vous pouvez utiliser la reconnaissance biométrique, comme l’empreinte digitale ou Face ID. Pour protéger votre compte, installez uniquement l’application officielle, évitez les réseaux Wi-Fi publics et ne communiquez jamais vos codes par téléphone ou message.
04Peut-on effectuer des virements et gérer les bénéficiaires depuis l’application ?
Oui, l’application permet généralement de réaliser des virements entre vos comptes et vers des bénéficiaires enregistrés. Vous pouvez aussi consulter l’historique et, selon les fonctionnalités proposées, ajouter ou modifier un bénéficiaire. Certaines banques imposent toutefois un délai de sécurité ou une confirmation supplémentaire avant le premier virement, notamment pour limiter les risques de fraude.
05Que faire si l’application Banque Populaire ne fonctionne pas ou si l’accès est bloqué ?
En cas de problème, commencez par vérifier votre connexion Internet, mettre l’application à jour et redémarrer votre appareil. Si l’accès reste impossible, utilisez la procédure officielle de récupération des identifiants ou contactez votre agence et le service client Banque Populaire. Ne tentez pas de transmettre vos codes à un interlocuteur non vérifié, même s’il prétend agir au nom de la banque.
Avantages
- Application mobile complète pour gérer comptes
- virements et bénéficiaires.
- Connexion sécurisée avec authentification renforcée et validation des opérations.
- Consultation rapide du solde
- des relevés et des mouvements récents.
- Localisation pratique des agences et distributeurs Banque Populaire.
- Outils utiles pour suivre ses dépenses et piloter son budget au quotidien.
Inconvénients
- Certaines fonctions nécessitent l’activation préalable des services bancaires en ligne.
- L’interface peut sembler dense lors de la première utilisation.
- Des ralentissements peuvent survenir pendant les périodes de forte affluence.
- La disponibilité des options varie selon le type de compte détenu.
- Une connexion Internet stable est indispensable pour valider certaines opérations.

Banque Populaire
Galerie